ISK eller sparkonto 2026, vad passar dina pengar?
Ett investeringssparkonto och ett vanligt sparkonto löser olika problem. Det ena beskattar en schablonintäkt på ett värdepappersinnehav, det andra beskattar en faktisk ränta på insatta kontanter. Här är skillnaden i skatt, risk och när du behöver båda.
Axel Jönemyr, grundare och redaktör Publicerad 23 september 2026
Snabbt svar, ISK eller sparkonto?
De konkurrerar inte om samma pengar. Ett sparkonto passar kontanter du kan behöva snabbt: insatt belopp minskar aldrig i värde och täcks av insättningsgarantin, men räntan beskattas med 30 procent varje år. Ett ISK passar pengar som ska investeras i aktier och fonder över flera år: du betalar i stället schablonskatt (1,065 procent 2026) på kapitalunderlaget, men kan förlora kapital om marknaden faller. De flesta hushåll behöver båda.
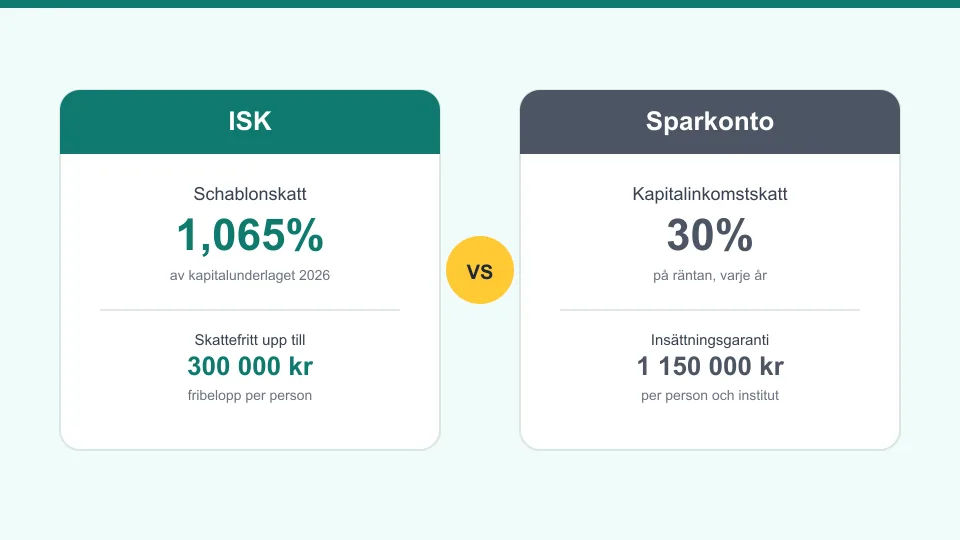
Grundläggande skillnad: vad beskattas?
Du betalar en fast schablonskatt på värdet av det du äger på kontot, oavsett om innehavet gått upp eller ner under året.
Kapitalunderlag × 1,065%
= schablonskatt 2026, efter fribeloppet
- Passar aktier, fonder och ETF:er
- Ingen skatt på faktisk vinst
- Kapitalet kan minska i värde
Du betalar 30 procent skatt på den ränta banken faktiskt betalar ut. Utan ränta blir det ingen skatt, men insatt belopp minskar heller aldrig.
Utbetald ränta × 30%
= kapitalinkomstskatt, dras oftast automatiskt
- Insatt belopp minskar aldrig
- Insättningsgaranti upp till 1 150 000 kr
- Ingen exponering mot börsens avkastning
Detaljerad jämförelse: ISK vs sparkonto
| Egenskap | ISK | Sparkonto |
|---|---|---|
| Vad du kan äga | Aktier, fonder, ETF:er, kontanter | Bara kontanter |
| Skattemodell | Schablonskatt på kapitalunderlaget | 30% på faktisk ränta |
| Skatt utan avkastning | Ja, schablonskatten kvarstår | Nej, ingen ränta ingen skatt |
| Kan kapitalet minska i värde | Ja, följer marknaden | Nej, kontanter tappar aldrig nominellt värde |
| Skydd av insatt kapital | Insättningsgaranti på kontanter, investerarskydd på värdepapper | Insättningsgaranti, 1 150 000 kr |
| Fribelopp | 300 000 kr (2026, gemensamt med KF/PEPP) | Inget, all ränta beskattas |
| Passar bäst för | Sparande på 5+ års sikt | Buffert och kortsiktiga pengar |
Varför bufferten hör hemma på sparkontot, inte i ISK
Kontanter som ligger overksamma på ett ISK räknas in i kapitalunderlaget precis som aktier och fonder, och beskattas därmed exakt lika mycket som ett värdepappersinnehav. Det gör kontanter i ISK till den sämsta kombinationen som finns: pengarna ger ingen avkastning, men betalar ändå schablonskatt så snart kapitalunderlaget passerar fribeloppet. Ett sparkonto med insättningsgaranti löser det problemet, eftersom räntan bara beskattas när den faktiskt betalas ut.
Den vanliga tumregeln är att lägga tre till sex månaders utgifter på ett sparkonto som en oberoende buffert, och sedan investera överskottet i ett ISK med en placeringshorisont på minst fem år. Kortare horisont än så gör aktiemarknadens svängningar svårare att hämta hem, medan pengar som ändå ska stå kvar länge har tid att växa förbi schablonskattens kostnad.
Skillnaden mellan de svenska sparformerna handlar alltså sällan om att välja bort en av dem. Den som vill förstå helheten, inklusive var kapitalförsäkring och aktie- och fondkonto passar in, kan läsa Så fungerar investeringssparkonto som en bredare genomgång av kontoformen, eller vår egen guide om ISK vs AF-konto för jämförelsen med en vanlig aktiedepå.
Räkneexempel: 100 000 kr på sparkonto mot ISK
Ett räkneexempel på hur skatten faller ut med 100 000 kr, som ligger under ISK-fribeloppet på 300 000 kr för 2026.
| Konto | Avkastning | Skatt | Efter skatt |
|---|---|---|---|
| Sparkonto, 2% ränta | 2 000 kr | 600 kr (30%) | 1 400 kr |
| ISK, 100 000 kr kapitalunderlag | Valfri | 0 kr | Ingen schablonskatt under fribeloppet |
Sparkontots ränta är exempel, faktisk inlåningsränta varierar mellan banker. ISK-exemplet gäller inkomståret 2026 där kapitalunderlag upp till 300 000 kr är skattefritt, så ett underlag på 100 000 kr ger ingen schablonskatt alls, oavsett om beloppet ligger i kontanter eller värdepapper.
Exemplet visar varför jämförelsen sällan handlar om vilket konto som är billigast rakt av. Under fribeloppet kostar ett ISK ingenting alls i schablonskatt, medan sparkontots ränta alltid beskattas fullt ut. Poängen är i stället vad pengarna används till: en buffert som ska finnas kvar oavsett börsläge hör hemma på sparkontot, kapital som ska växa på lång sikt hör hemma i ISK.
Öppna ditt ISK idag
För långsiktigt sparande i aktier och fonder är ISK det vanligaste valet. Öppna gratis hos Nordnet.
Vanliga frågor: ISK vs sparkonto
Allt du behöver veta om ISK och nätmäklare.
Är ISK bättre än sparkonto?
Betalar man skatt på räntan på ett vanligt sparkonto?
Kan man ha aktier och fonder på ett vanligt sparkonto?
Skyddas pengar på ISK av insättningsgarantin?
Kan man kombinera sparkonto och ISK?
Relaterade guider
Topval
Nordnet

Så bedöms mäklarna
Betyget vägs samman av sex kriterier med publicerade vikter, lika för alla mäklare. Underlaget hämtas ur mäklarnas egna prislistor och villkor, och i mäklarregistret står datum och källänk för varje mäklares avgiftsuppgifter.